武汉厂房抵押贷款,是企业贷款中难度比较大,流程比较复杂的。很多武汉企业老板都经历过反复下户、补资料、说明情况等。以下是源兴担保客户真实案例分享(已脱敏),比较典型,供大家参考。
武汉东西湖园区做零部件加工的陈总,手里厂房估值不低,本来计划抵押厂房贷一笔钱进原材料。他以为抵押物没问题,贷款就稳了,结果提交资料之后,银行一边审核一边挑问题,评估也做了,额度砍了不少,资金计划直接打乱。
1、刚变更法人,直接触发银行观察要求
陈总三个月前刚把法人换到自己名下,之前是合伙人当法人。他觉得厂房是公司资产,法人是谁不影响。银行审核一看变更记录,直接告知要等满半年观察期,就算愿意继续走流程,利率和额度都会往下调,怕企业有债务转手的风险。
2、经营流水报税断断续续,数据衔接不上
前两年行情差,陈总有两个月直接零申报,对公账户也没什么进账。银行看连续经营数据不稳定,怀疑业务持续性差。虽然厂房值钱,但经营这块打分很低,原本预想的额度直接缩水。淡季没生意也不要长期零申报,提前备好购销合同,方便解释波动。
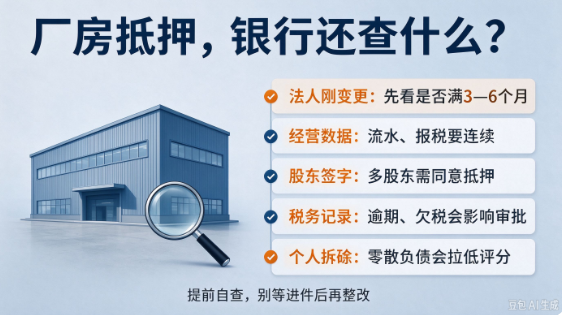
图:武汉企业厂房抵押案例分享
3、股东签字没凑齐、法人名下有多笔拆借
这家厂是两人合伙,陈总自己跑前跑后,以为他一个人就能说了算,提交股东会决议的时候缺另一位股东签字,材料直接退回。 另外拉征信才发现,陈总平时周转随手点了好几笔小额信贷。银行看到零散拆借,判断他短期资金压力大,负债结构乱,进一步压低授信。
4、税务有一次逾期申报记录,留下硬瑕疵
之前会计交接疏忽,有一次报税晚了几天,虽然马上补申报、交了罚款,但是系统里面留下预警记录。银行风控对税务记录看得很重,这个小瑕疵也拉低了综合评分。
陈总这次踩坑之后才明白:厂房只是担保物,银行看的是企业整体情况。股权签字、法人变更时间、报税流水、法人股东个人负债,每一项都卡审批。 武汉打算办厂房抵押的老板,建议提前把这几项自查一遍,把问题提前理顺,不要等到进件之后才被动整改。
源兴担保,源兴担保,深耕武汉本地20多年,熟悉武汉各大银行企业贷款的最新政策。针对贸易、加工制造、服务类企业,会结合企业经营现状,提供企业咨询服务,解决企业经营的疑难问题。